当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
アストンマーティンに乗りたいけれど、『一括は無理だし、ローンだと月々いくらになるの?』というのが本音ですよね。数千万円の車だと、毎月の金額がまったく想像できないものです。
結論から言うと、一番安いヴァンテージ(2,690万円)を頭金なし・84回で組むと、月々の目安は約36.6万円です(年利3.9%で仮に計算)。この記事を読めば、モデル別・頭金別の月々の金額と、総額を抑える考え方が分かります。
アストンマーティンのローンは月々いくら?
まずは結論の数字から見てみましょう。ここでは計算をそろえるため、年利3.9%・ボーナス払いなし・車両本体価格だけで計算しています。
| モデル | 車両本体価格 | 頭金なし・60回 | 頭金なし・84回 | 頭金なし・120回 |
|---|---|---|---|---|
| ヴァンテージ | 2,690万円 | 約49.4万円 | 約36.6万円 | 約27.1万円 |
| DB12 | 3,090万円 | 約56.8万円 | 約42.1万円 | 約31.1万円 |
| DBX707・DBX S | 3,590万円 | 約66.0万円 | 約48.9万円 | 約36.2万円 |
| ヴァンキッシュ | 5,290万円 | 約97.2万円 | 約72.1万円 | 約53.3万円 |
ここが大事なところです。年利3.9%は計算のための仮の数字で、実際の金利は借りる先と審査で変わります。120回(10年)が組めるかどうかも、ローン会社によって違います。
アストンマーティンのローンは、頭金なしだと月々30万〜70万円台が目安になります。月々を抑えたいなら、頭金を入れるか、残価設定ローンを使うかの2つが主な方法です。
価格はどれも車両本体の税込価格(メディア掲載値・2026年10月時点)です。オプションや登録の諸費用を入れると、借りる額はさらに増えます。
アストンマーティンは、ボディカラーや内装、カーボンの部品などのオプションで数百万円単位で総額が上がることがあります。ローンを考える時は、車両本体ではなく「支払い総額」で計算しておきましょう。
オプションの考え方は アストンマーティンのオプションはいくら? で詳しく書いています。モデルごとの価格は アストンマーティンの新車価格一覧 で確かめられます。
頭金を入れると月々はどれくらい下がる?
『頭金って、どれくらい入れると効くの?』という方も多いはずです。ここでは84回払いで、頭金を車両価格の0%・20%・30%・50%にした場合を並べました。
| モデル | 頭金0% | 頭金20% | 頭金30% | 頭金50% |
|---|---|---|---|---|
| ヴァンテージ(2,690万円) | 約36.6万円 | 約29.3万円 | 約25.7万円 | 約18.3万円 |
| DB12(3,090万円) | 約42.1万円 | 約33.7万円 | 約29.5万円 | 約21.0万円 |
| DBX707(3,590万円) | 約48.9万円 | 約39.1万円 | 約34.2万円 | 約24.5万円 |
| ヴァンキッシュ(5,290万円) | 約72.1万円 | 約57.7万円 | 約50.4万円 | 約36.0万円 |
年利3.9%・84回・ボーナス払いなしで計算しています。
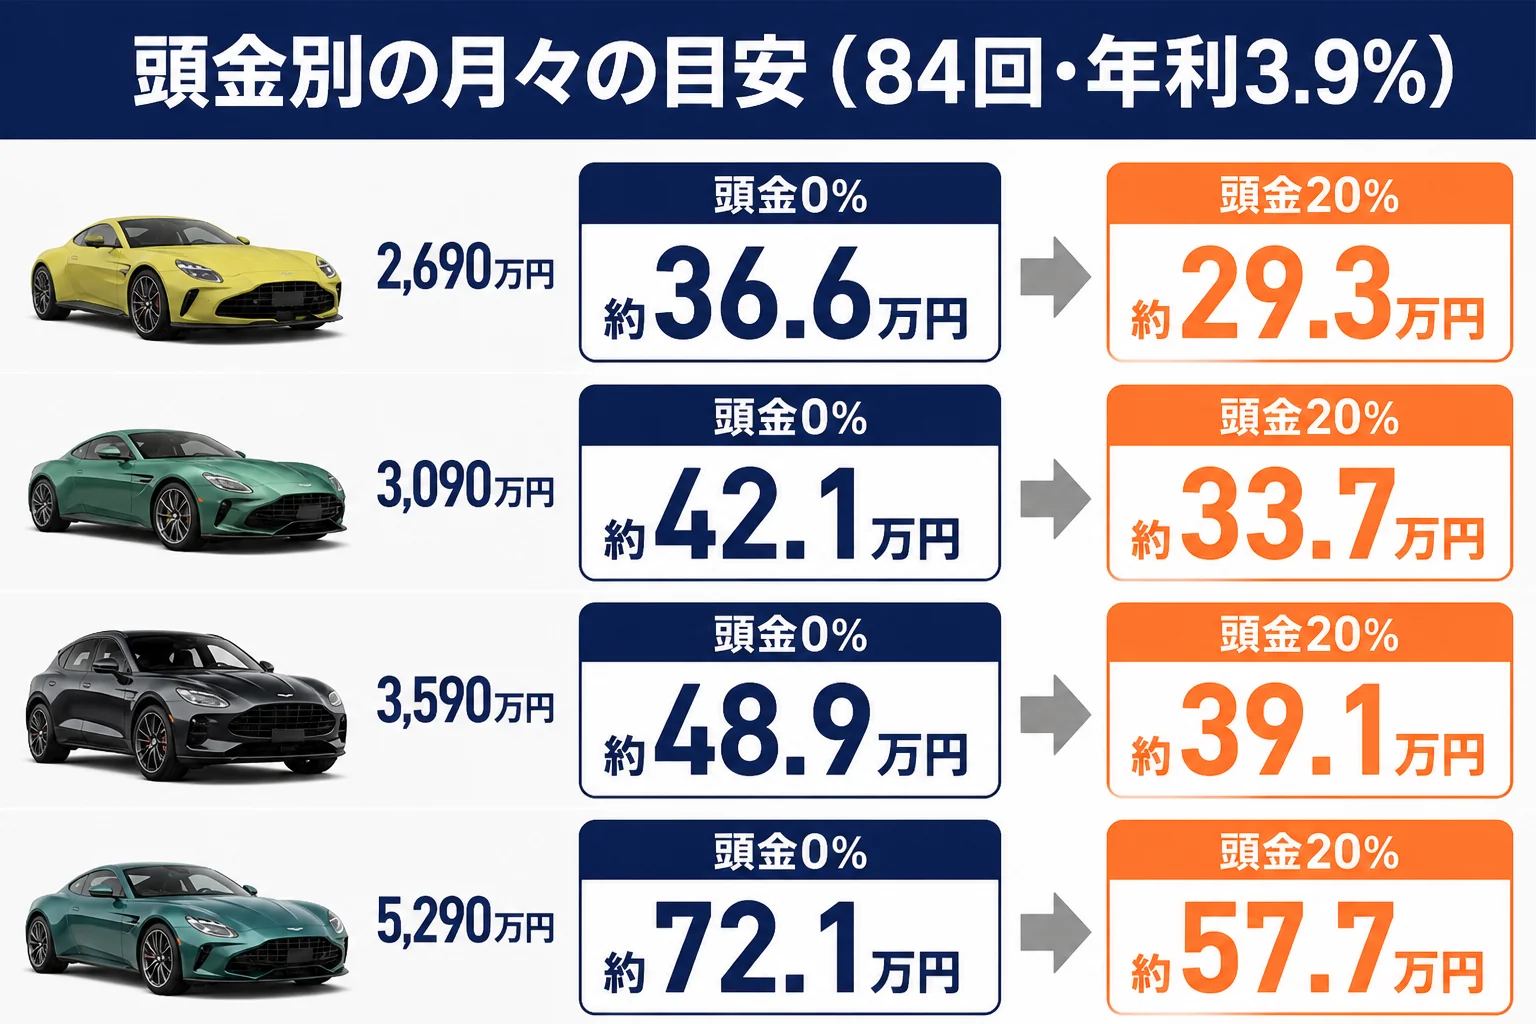
例えばヴァンテージに頭金20%(538万円)を入れると、月々は約36.6万円から約29.3万円まで下がります。毎月7万円ほど違うので、1年で約88万円の差になるんです。
今の車を売って頭金にする方も多いです。下取りや買取の金額が分かると、ローンの計画が立てやすくなります。売る時の目安は アストンマーティンの買取相場 で見られます。
返済回数と金利で総額はいくら変わる?
月々を下げようと返済回数を長くすると、そのぶん利息が増えます。ここも見落としやすいところなんです。
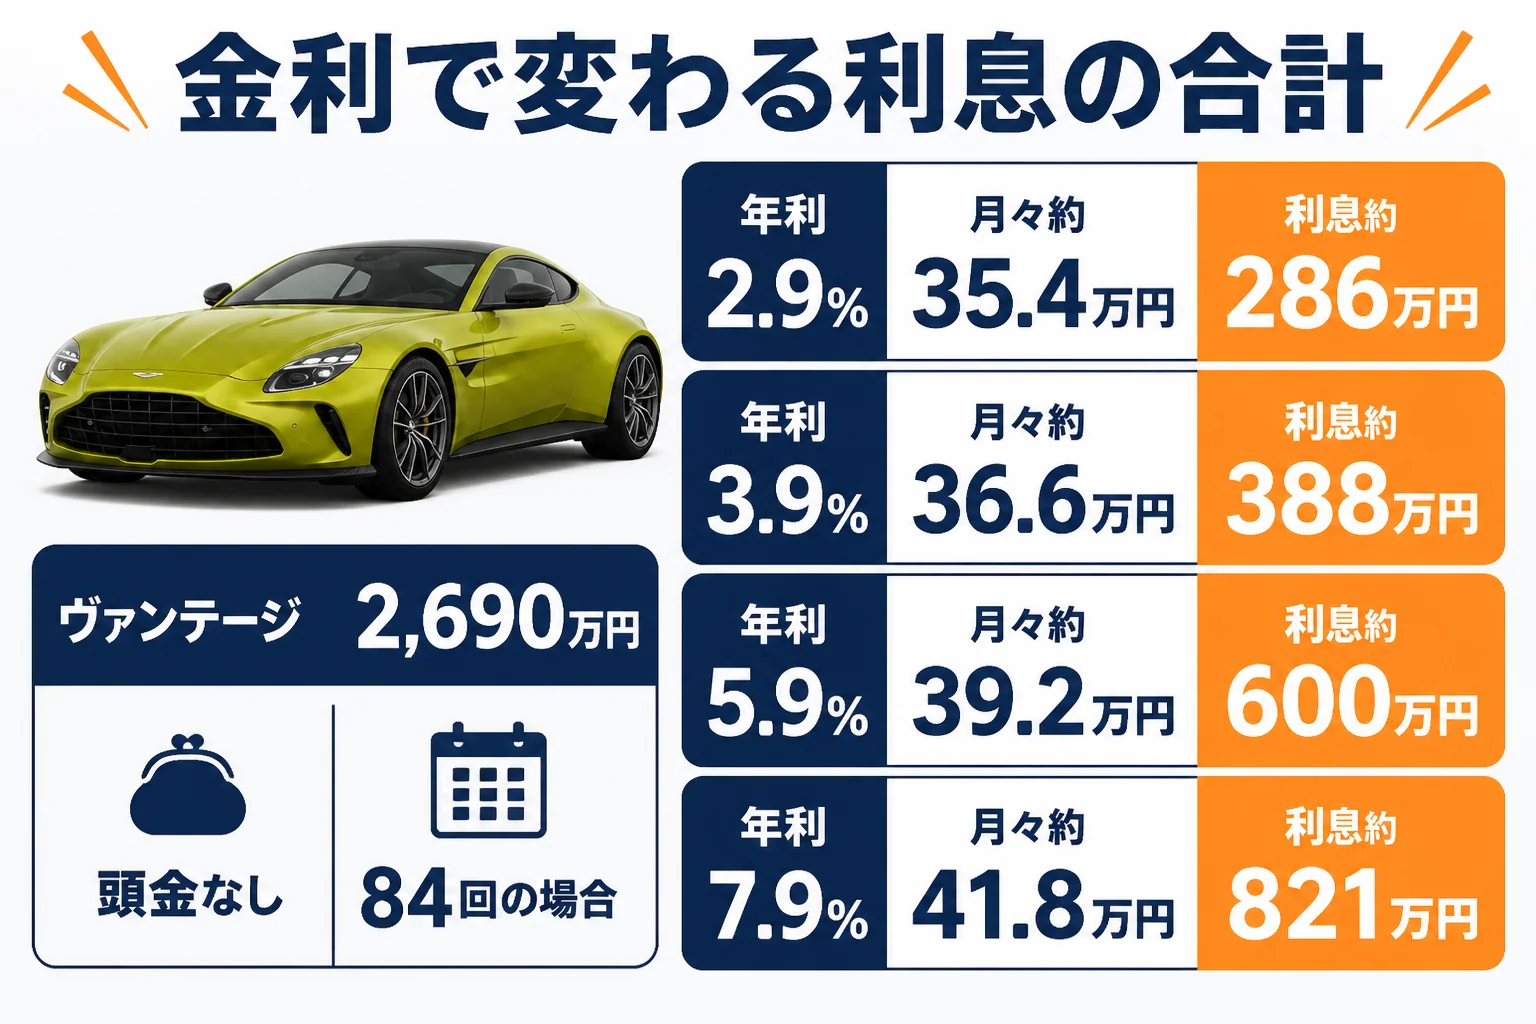
ヴァンテージ(2,690万円・頭金なし・84回)で、金利だけを変えた場合を計算してみました。
| 年利 | 月々の目安 | 利息の合計(84回) |
|---|---|---|
| 2.9% | 約35.4万円 | 約286万円 |
| 3.9% | 約36.6万円 | 約388万円 |
| 5.9% | 約39.2万円 | 約600万円 |
| 7.9% | 約41.8万円 | 約821万円 |
年利が2.9%と7.9%では、利息の合計に500万円以上の差が出ます。月々の差は6万円ほどでも、7年たつと大きいですよね。
- 年利(実質年率)がいくらか
- 返済回数は何回まで選べるか
- 繰り上げ返済の手数料がかかるか
- 車の所有者がローン会社になるかどうか
- ボーナス払いを入れるか、入れないか
販売店のローンだけでなく、銀行のマイカーローンも比べてみてください。ただ、借りられる上限額はローンごとに違うので、数千万円の借入れに対応しているかは先に確かめておきましょう。
残価設定ローン(残クレ)は使える?
残価設定ローンは、数年後の車の価値(残価)を先に決めて、その分を最後に回す組み方です。月々の支払いを抑えられるのが特徴なんです。
例えば、5年後の残価を車両価格の40%と仮に置き、頭金20%・年利3.9%・60回で計算すると、月々の目安はこうなります。
| モデル | 月々の目安(残価40%・頭金20%・60回) | 最後に残る金額(残価) |
|---|---|---|
| ヴァンテージ(2,690万円) | 約23.3万円 | 1,076万円 |
| DB12(3,090万円) | 約26.7万円 | 1,236万円 |
| DBX707(3,590万円) | 約31.0万円 | 1,436万円 |
残価の40%は計算のための仮の数字です。アストンマーティンで残価設定ローンが使えるか、残価が何%になるかは、販売店とローン会社で変わります。
- 月々の支払いを低く抑えられる
- 数年ごとに新しいモデルに乗り換えやすい
- 返す・買い取る・乗り換えるを最後に選べる
- 残価の分にも利息がかかる
- 走行距離や傷に条件が付くことが多い
- 最後に買い取るなら、まとまったお金が要る
アストンマーティンは値下がりが大きめになりやすい車です。残価がどう決まるかは アストンマーティンのリセールバリュー を読んでおくと納得しやすいですよ。
中古で買う場合のローンは?
『新車は無理でも、中古なら手が届くかも』と考える方もいますよね。中古車は車両価格が下がるぶん、月々の負担も軽くなります。
ここでは、中古の車両価格を1,000万円と1,500万円に置いて計算してみました。中古車のローンは新車より金利が高めになることがあるので、3.9%と6.9%で並べています。
| 借りる額 | 年利3.9%・60回 | 年利3.9%・84回 | 年利6.9%・60回 | 年利6.9%・84回 |
|---|---|---|---|---|
| 1,000万円 | 約18.4万円 | 約13.6万円 | 約19.8万円 | 約15.0万円 |
| 1,500万円 | 約27.6万円 | 約20.4万円 | 約29.6万円 | 約22.6万円 |
ただ、中古は月々のローン以外に、整備や修理のお金を多めに見ておく必要があります。年式が古いほど、その割合は大きくなるんです。
ローンの月々だけで「払える」と判断して買い、車検や修理の出費で家計が苦しくなるケースがあります。税金や保険、整備代もあわせて計算してから決めましょう。
中古の選び方は アストンマーティンの中古車の選び方、毎年かかるお金は アストンマーティンの維持費 でまとめています。
リース・レンタカー・レンタルという選択肢
ローンで買う以外に、リースやレンタカーで乗る方法もあります。目的によっては、こちらのほうが合う人もいるんです。
| 方法 | 向いている人 | 気をつけたい点 |
|---|---|---|
| ローンで買う | 長く乗りたい、自分の車にしたい | 総額と維持費を自分で管理する |
| リース | 法人で使う、毎月の支払いを一定にしたい | 走行距離や途中解約に条件が付く |
| レンタカー・レンタル | 一度乗ってみたい、特別な日に使いたい | 扱っている店と車種が限られる |
リースは、法人で車を使う方が経費の扱いを考えて選ぶことが多いです。個人でもリースできる会社はありますが、月額や条件は会社と車で大きく違います。
レンタカーやレンタルは、高級車を専門に扱う店で用意されていることがあります。料金は店と車で違うので、気になる方は直接聞いてみてください。
例えば「買う前に、高速道路で一日乗ってみたい」という使い方なら、レンタルはぴったりですよね。
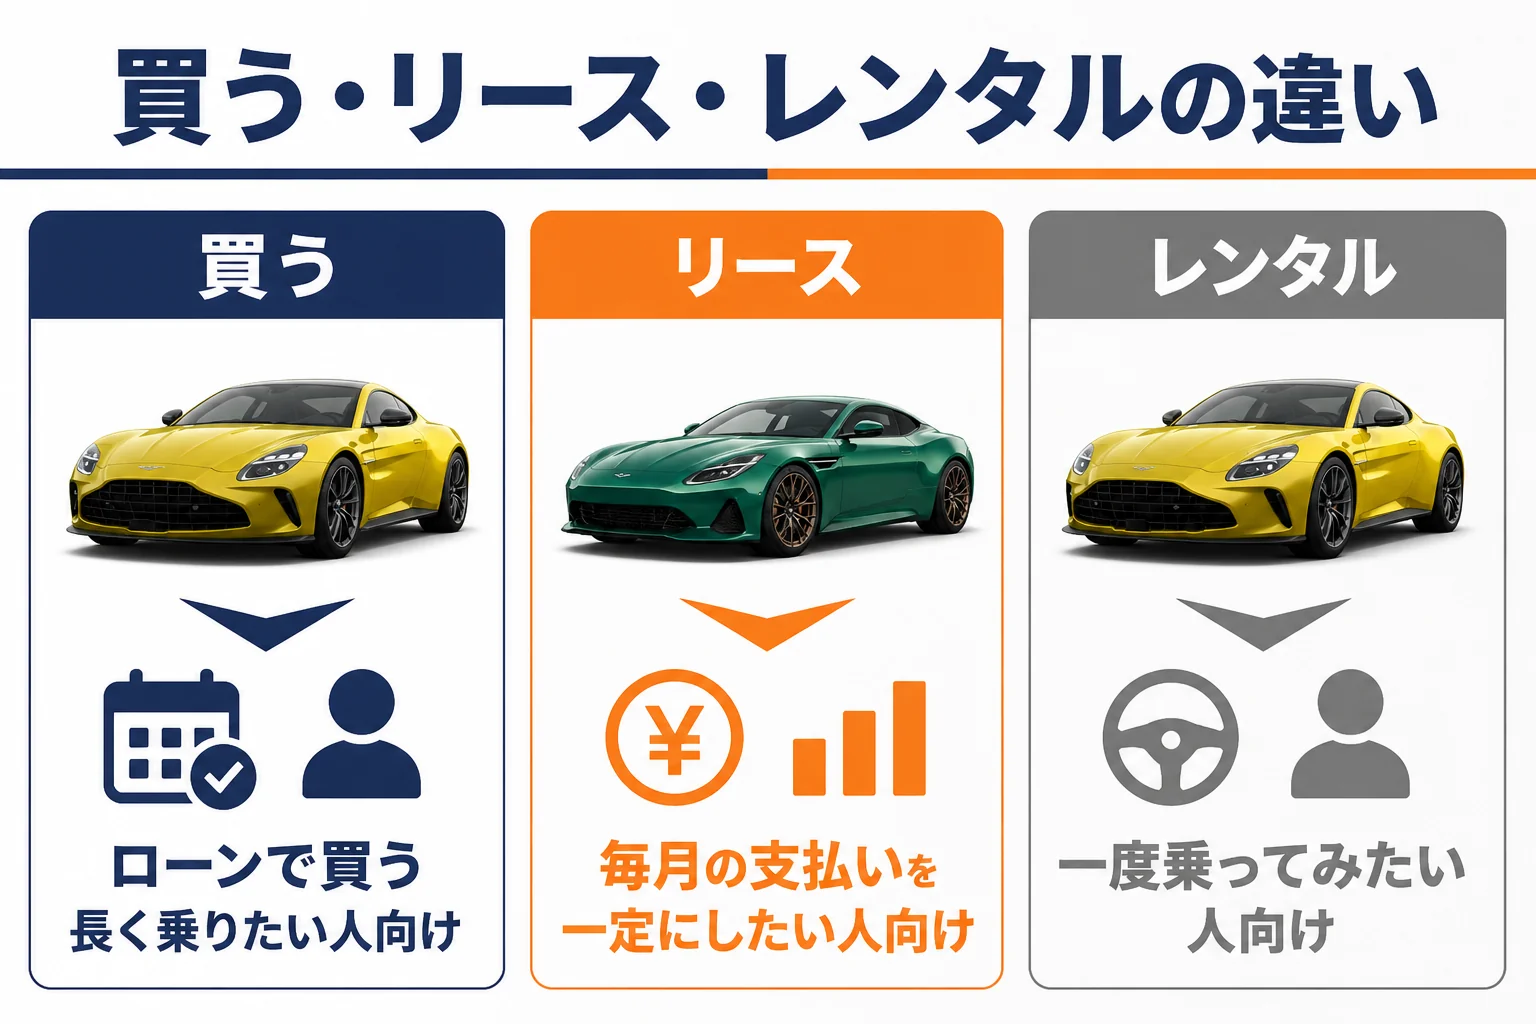
レンタルで借りる時は、保険の補償内容と、事故を起こした時の自己負担の額を先に確かめておきましょう。車の価格が大きいぶん、補償の上限が足りるかどうかが大事になります。
ローンの前に確かめておきたいこと
ローンの審査では、年収や勤続年数、ほかの借入れなどが見られます。借りる額が大きいので、早めに相談しておくと気持ちに余裕が持てますよ。
最後に、ローンを組む前に確かめておきたいことをまとめます。
- 欲しいモデルと、付けたいオプションを決める
- 販売店で総額の見積もりを出してもらう
- 頭金に回せる額(今の車の売却額も含む)を決める
- 販売店のローンと銀行のローンで金利と条件を比べる
- 税金・保険・整備代を足した月々の合計で無理がないか確かめる
特に、ほかにローンがある方は、合計の返済額で見られることを頭に入れておきましょう。住宅ローンと車のローンを同時に抱えると、月々の負担は思った以上に重くなります。
『年収いくらあれば組めるの?』と気になる方は、アストンマーティンに乗ってる人の年収 で考え方を書いています。
見積もりを取る時は、値引きやオプションで総額が変わります。「月々いくらで乗れるか、実際の数字で比べたい」という方は、新車の見積もりを取って比べてみるのがおすすめです。
アストンマーティン買いたいドットコム
アストンマーティンの値段、先に相場を見ておく
今の車の買取相場と、アストンマーティンの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
値引き交渉の順番は アストンマーティンの値引き相場と限界額 で詳しく書いています。
よくある質問
アストンマーティンのローンは月々いくらですか?
ヴァンテージ(2,690万円)を頭金なし・84回・年利3.9%で計算すると、月々約36.6万円です。金利は仮の数字なので、実際は見積もりで確かめてください。
頭金はいくら入れるのがいいですか?
決まった正解はありませんが、頭金を増やすほど月々も利息も減ります。ヴァンテージで頭金20%なら、84回で月々約29.3万円まで下がります。
残価設定ローンは使えますか?
販売店やローン会社によって扱いが違います。使えるかどうか、残価が何%になるかは、見積もりの時に聞いてみてください。
アストンマーティンのリースはありますか?
リースを扱う会社はありますが、月額や条件は会社と車で大きく違います。法人で使う方が選ぶことが多い方法です。
アストンマーティンのレンタカーはありますか?
高級車を専門に扱うレンタルの店で用意されていることがあります。料金や借りられる車種は店ごとに違うので、直接確かめるのが確実です。
まとめ
- ヴァンテージを頭金なし・84回・年利3.9%で組むと月々約36.6万円
- 頭金20%を入れると、ヴァンテージで月々約29.3万円まで下がる
- 年利2.9%と7.9%では、84回の利息合計に500万円以上の差が出る
- 残価設定ローンは月々を抑えられるが、残価の分にも利息がかかる
- 一度乗ってみたいだけなら、レンタルという選び方もある
コメント